



フィンテック業界はかつてない速さで進化し、銀行取引、投資、資金管理のあり方を積極的に変えています。
2025年が近づく中、破壊的な技術革新、規制の変化、消費者のニーズが、フィンテックの未来に大きな変化をもたらしています。本記事では、AIを活用したソリューションから組み込み型金融まで、来年の金融エコシステムを再定義する10大フィンテックトレンドを紹介します。
経済の不確実性の中でのフィンテックの未来:高まる依存度
感染が拡大した COVID-19により、金融アプリのダウンロード数が大幅に増加し、その結果、フィンテックの 広範な普及が進みました。COVID-19後の近年も、フィンテックは引き続き 拡大しています。便利でデジタルを優先する金融ソリューションへの高まるニーズに応えているためです。 現在、一般的なフィンテック利用者は、平均して 3-4個のアプリを端末にインストールしています。
インフレの進行と金融の不確実性が高まる中、フィンテックアプリは、ほぼいつでもどこでも手軽に利用できる、信頼できるアシスタントとなっています。これは、アクセスのしやすさと使いやすいインターフェースを重視する、テクノロジーに精通したミレニアル世代やZ世代に特に支持されています。
予算管理、支出の追跡、請求書の支払い、投資といった便利な機能を備えたこれらのアプリは、多様なニーズを持つ利用者がこうした課題に対処し、より効果的に家計や資金を管理するのに役立っています。 55%の消費者が、この方法を取り入れることで好ましい変化を実感したと回答しています。
以下は、2025年に企業の意思決定者と利用者が把握しておくべき、フィンテックの新たなトレンドです。
新しい決済技術と手段
新技術の急速な進歩により、お金のやり取りの方法が変わりました。 その結果、フィンテックの未来は、利便性とセキュリティを一層重視しながら、従来の方法と併せて利用できる革新的で一元化された決済方法によって特徴づけられます。
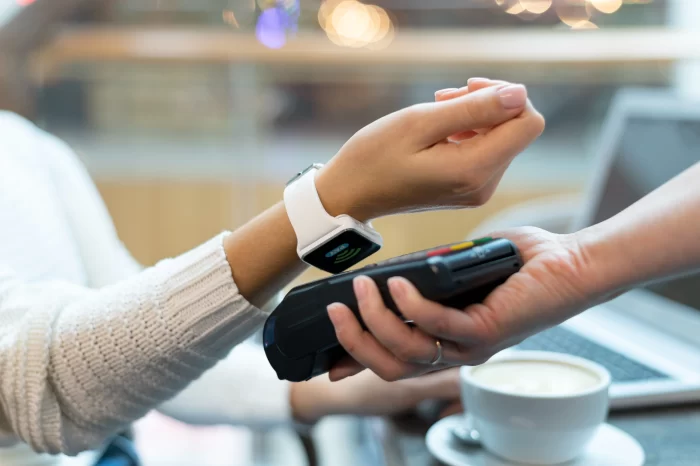
デジタルウォレットとモバイル決済
世界の現金利用は、着実に 年間4%の割合で減少しており、さまざまな地域で今後も減少が続くと予想されています。
- カード普及率が低い発展途上市場(インドネシア、インド、マレーシアなど)では、デジタル決済が現金決済を急速に置き換えていくでしょう。2028年までに、消費支出に占める現金の割合は10%未満にまで低下する見込みです。
- 取引の大半がカードで行われる米国のような市場では、現金利用は今後も徐々に減少していくでしょう。
- 日本やドイツなど、主に文化的要因によって現金志向が強い先進国でも、現金決済は減少すると予想されています。
その結果、デジタル決済が新たな標準となるでしょう。 また、 こうした 世界的な導入が進む デジタル公共インフラは、 包摂的で使いやすく、極めて効率的な デジタル決済エコシステムを、先進国と発展途上国の双方で生み出しています。
非接触決済
イノベーションが牽引する新たなフィンテックの未来において、非接触決済は世界中の消費者に好まれる取引方法として急速に普及しています。
スピードと利便性 は、非接触決済の普及を促す主な要因です。決済端末にかざすだけで数秒以内に取引が完了するため、迅速な決済処理が不可欠な食料品店、公共交通機関、小売店など、利用者が多い場所で特に役立ちます。
非接触決済には、強化されたセキュリティ機能も備わっています。取引ごとに固有のワンタイムコードが生成され、カード保有者の情報が傍受されたり再利用されたりするのを防ぎます。そのため、複製や不正利用の被害を受けやすい固定情報を保存する従来の磁気ストライプカードよりも、はるかに安全です。
現在、多くの大手カード発行会社が非接触カードを標準で提供しています。この変化により、非接触決済が幅広く利用できるようになっています。
衛生や接触の最小化がより重視されるようになる中、非接触決済はコロナ禍以降のライフスタイルの変化にも適合しています。多くの消費者にとって、これらの要素は継続的に重視する基準として定着しています。
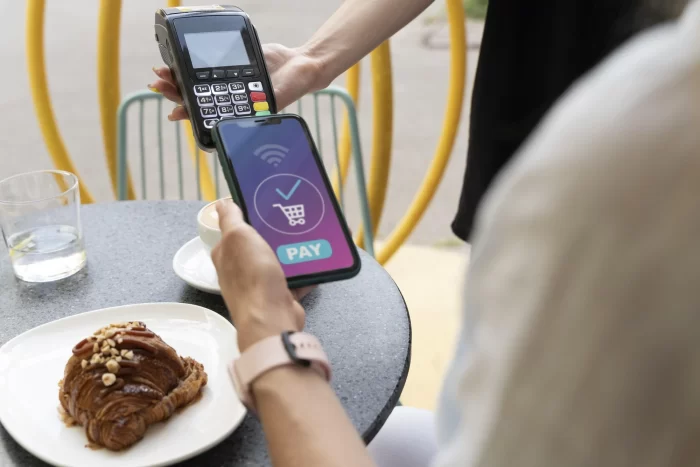
今買って後で支払う (BNPL) 選択肢
フィンテックの未来において、BNPLは人気を集めています。消費者が購入後、短期間にわたって支払いを延期できるためです。
BNPLの成長を大きく牽引しているのは、消費者と貸し手の双方に強力なモニタリングおよび管理ツールを提供する高度なデジタルプラットフォームとインフラです。 現在、BNPLサービスはユーザーのデビットカードやクレジットカードと連携し、信用状況を監視するとともに、消費者が十分な情報に基づいて購入できるよう支援しています。
暗号資産と国境を越えたデジタル決済
暗号資産は、新たな形態のデジタル通貨として、また、かつてない水準の速度、安全性、アクセシビリティを実現する重要な要素として台頭しています。
暗号資産の主な利点としてよく挙げられるのは、次の点です。
- 銀行や決済処理業者などの仲介機関への依存が減り、手数料の削減や処理時間の短縮につながる可能性があります。
- ブロックチェーンの分散型という特性によってアクセシビリティが向上し、銀行サービスが十分に行き届いていない市場や、銀行サービスのない市場の人々も参加してサービスを利用できます。
暗号資産と国境を越えたデジタル決済への関心が高まり続ける中、これらは世界の商取引を変革し、より迅速で、低コストかつ包摂的なものにする可能性を秘めています。
個人間(P2P)決済
Stax、Venmo、PayPal、Cash AppなどのP2P決済プラットフォームは、個人間の金融取引を大幅に簡素化することで、フィンテック分野で広く知られるようになりました。
これらのプラットフォームの最大の利点は、割り勘、借金の返済、個人間の即時送金を簡単に行えることです。即時またはほぼ即時の送金速度も備え、テクノロジーに精通した若い世代から年齢を重ねた世代まで、数百万人のユーザーにとって欠かせないツールとなっています。
さらに高度化し、最新化する本人確認ソリューション
フィンテックの未来には、技術の進歩や新しいツール以上の変化が含まれます。金融詐欺がますます巧妙になるにつれ、本人確認ソリューションもそれに対応するため急速に進化しています。こうした革新は、デジタル金融エコシステムで進化し続ける脅威から、消費者と企業の双方を守るために不可欠です。
生体認証(顔認識や指紋スキャン)などの最先端技術は、ユーザーの本人確認における標準となりつつあります。同様に、AIを活用したツールも、行動パターンを分析して異常を検知し、不正の疑いがある試みをリアルタイムで警告するために利用されています。
ただし、堅牢なセキュリティとシームレスなユーザー体験のバランスを保つことも重要です。最新のソリューションは、潜在的な脅威を効果的に無力化しながら、ユーザーが容易にサービスへアクセスできるよう、確認プロセスの簡素化を目指しています。
拡大するAI導入
AI導入は、銀行業務、資産管理、保険、決済など、さまざまな分野で急速に拡大しています。 プライベートエクイティ企業は依然として先頭を走っており、その97%がAIを活用した経験があると回答し、AIを利用している中堅企業のCFOの割合である76%を大きく上回っています。
AIの汎用性は、フィンテックに関連する多様な活用分野に表れています。
- キャッシュフロー予測:AIツールは精度の高いキャッシュフロー予測を提供し、企業による財務計画の最適化と効果的なリソース配分を可能にします。
- 財務分析:AIは膨大なデータを処理することで、より良い投資戦略や財務上の意思決定を支える、実行に移せる知見を提供します。
- 決済の自動化:AIは決済プロセスを効率化し、手作業の負担を減らすとともに、取引の速度と正確性を高めます。
- 不正検知:高度なAIアルゴリズムが取引をリアルタイムで監視し、異常なパターンを特定して、不正行為が拡大する前に防止します。
- リスク評価:AIを活用したモデルは、信用リスクや市場の変動性を比類のない精度で評価し、金融機関によるリスクエクスポージャーの管理と、十分な情報に基づく融資判断を支援します。
信用スコアに代わる選択肢
米国では、従来の信用スコアへの依存により、推定4,900万人の米国人が、融資、住宅、さらには雇用といった重要な経済的機会を得られずにいます。
これは、若年成人、移住して間もない人々、銀行サービスを十分に利用できない人々などの層に、不均衡に大きな影響を与えています。さらに、米国人の大多数に当たる63%が、信用スコアは自身の複雑な財務状況を十分に捉えていないと考えています。 この課題は、他の経済圏でも生じる可能性があります。
そのため、新たなフィンテックのトレンドとして、融資機関が信用スコアだけに注目するのではなく、キャッシュフロー、収入記録、公共料金の支払い履歴などを考慮し、借り手の財務健全性をより包括的に把握する動きが生まれています。
エンベデッドファイナンス
エンベデッドファイナンスとは、非金融企業のプラットフォームやアプリケーションに金融サービスや金融商品を組み込むことを指します。これにより、顧客はECサイト、ソーシャルメディアアプリ、その他のオンラインプラットフォームなど、使い慣れたデジタルチャネルを通じて、銀行サービスや金融サービスを直接利用できます。
エンベデッドファイナンス市場は世界規模で急速に成長しています。欧州では、2023年にこの市場が推定200億~300億ユーロの収益を生み出し、約銀行業全体の収益の3%を占めました。 2030年までに、この数値は1,000億ユーロに急増すると予測されています。
さらに、組み込み型金融チャネルはリテールバンキングに大きな変革をもたらし、リテールバンキングの販売額と融資額に占める割合は、現在の5-10%から2030年までに推定20-25%に拡大すると予測されています。
規制の強化
フィンテック業界は、特にEUにおけるデジタル・オペレーショナル・レジリエンス法(DORA)の施行を控え、規制当局による厳しい監視に直面しています。この傾向は、金融機関とその技術インフラに対する監督を厳格化する、より広範な世界的動向を反映しています。
また、法域ごとに要件が異なるため、規制環境はますます複雑化しています。世界規模で事業を展開する金融機関は、複数の規制の枠組みに同時に対応しなければなりません。例えば、DORAはEU加盟国に適用されますが、組織は米国など他の地域の規制も受ける可能性があります。
この複雑さにより、金融機関の規制遵守に伴う課題は増大しています。そのため、金融機関は法域によって異なる要件に適応できる、高度な規制遵守プログラムを維持する必要があります。
ブロックチェーンの本格的な普及
ブロックチェーン技術 は、その分散型の性質と業界を横断する多様な活用事例により、フィンテックの未来を牽引する主要な原動力になると見込まれています。
資産のトークン化
最近の推計では、2027年までに約世界のGDPの10%がブロックチェーン上でトークン化される可能性があるとされています。
トークン化により資産をデジタル化し、ブロックチェーンネットワーク上で取引できるようになります。このプロセスは、取引コストを大幅に削減し、流動性を高め、金融市場へのアクセスを拡大できます。
取引速度とセキュリティの向上
ブロックチェーン技術は、特に速度とセキュリティの面で、従来の取引方法に比べて大きな利点を提供します。
ブロックチェーンの分散型の性質により、取引は複数のノードに同時に記録され、改変不可能な台帳が作成されます。 この分散型アーキテクチャにより、過去の記録を改変することは事実上不可能となり、システムの安全性と信頼性が高まります。
スマートコントラクトによるプロセスの効率化
フィンテックにおけるブロックチェーン技術の応用で、特に期待されるものの一つが、スマートコントラクトによって業界を横断するさまざまなプロセスを効率化できる可能性です。スマートコントラクトは、合意条件がコードに直接記述された、自動実行型の契約です。
顧客確認(KYC)プロセスにおいて、スマートコントラクトはKYC手続きを自動化し、簡素化できる可能性があります。これにより、顧客の利用開始までの時間短縮、コンプライアンスコストの削減、本人確認の精度向上につながる可能性があります。
例えば、スマートコントラクトは、顧客情報をさまざまなデータベースや規制要件と照合して自動的に検証するようプログラムできます。検証が完了すると、人の介入なしに資金の支払いやサービスの有効化を実行できます。
この自動化により、KYCプロセスに必要な時間とリソースを大幅に削減できる可能性があります。そのため、厳格なセキュリティ基準を維持しながら、より幅広い顧客が金融サービスを利用しやすくなります。
世界の取引を変革するオープンバンキング
金融サービスにおける革新的な概念であるオープンバンキングは、世界中で爆発的に成長しています。オープンバンキングの影響は従来の銀行業務の枠をはるかに超え、金融エコシステムのさまざまな分野に及んでいます。
オープンバンキングは「オープンバンクデータ」とも呼ばれ、第三者の金融サービス事業者に、消費者の銀行業務、取引、その他の金融データへのアクセスを認める仕組みです。このアクセスは、アプリケーション・プログラミング・インターフェース(API)の利用によって実現され、銀行、銀行以外の金融機関、認可された第三者の間でシームレスなデータ共有を可能にします。
おわりに
金融の世界が急速な進化を続ける中、今後の技術の進歩は、成長、包摂性、効率性において、かつてない機会をもたらすと期待されています。こうした進歩を取り入れることで、企業も消費者も、変化する経済環境の複雑さに、より大きな自信と回復力をもって対応できるようになります。


