



フィンテックアプリは、デジタル化の進展とリアルタイムで金融サービスを利用したいという需要の高まりを背景に、個人がお金を管理し、移動し、増やす方法を変えています。世界のフィンテック市場は2025年に3,208億1,000万米ドルに達し、2030年までの年平均成長率は15.27%と予測されており、規模と複雑さの両面で急速に拡大しています。既存のプラットフォームに加えて新規参入企業が登場する中、ユーザーはモバイルバンキングから少額投資まで幅広いサービスを提供する多数のアプリから選択しています。本記事では、2025年のニーズへの適合性、規模、金融行動の形成に果たす役割という点で際立つ15のフィンテックアプリを紹介します。
フィンテックアプリを定義するものとは?
フィンテックアプリとは、基本的にデジタルチャネルを通じて金融サービスを提供するソフトウェアアプリケーションです。その特徴は、決済、融資、投資、予算管理など、従来は複雑だったり分断されていたりしたプロセスを、ユーザー中心のデジタル体験へと簡素化できることにあります。こうしたアプリは従来の銀行の枠組みの外で運営されることが多く、迅速な利用開始手続き、直感的なインターフェース、データに基づく個別最適化された機能を提供します。
製品のカテゴリーはさまざまですが、ほとんどのフィンテックアプリには、いくつかの基本的な特徴が共通しています。
- モバイルファーストのアーキテクチャ:主にスマートフォン向けに設計され、24時間365日のアクセスとリアルタイムのやり取りを可能にします。
- APIとオープンバンキングの統合:外部プラットフォームとシームレスに接続し、データの集約や取引の開始を行います。
- 意思決定の自動化:アルゴリズムやAIを活用し、個別最適化された提案や融資審査の判断を提供します。
- コンプライアンスとセキュリティのプロトコル:KYC、AML、データ保護基準を含む、地域ごとの規制要件を遵守します。
- 拡張性のあるインフラ:大量の取引と急速なユーザー増加に対応できるよう構築されています。
デジタルウォレット、ネオバンク、エンベデッドファイナンスの台頭により、フィンテックアプリが提供できるサービスの範囲は広がっています。業界が成熟するにつれて、金融機能と日常生活への統合との境界は曖昧になり続けており、機能性、信頼、ユーザー体験が主要な差別化要因となっています。
2025年にフィンテックアプリが重要な理由
フィンテックアプリは、2025年の金融サービス環境で中心的な役割を担う立場にあります。その重要性を高めているのは、急速なAI導入、デジタル決済の利用拡大、金融サービスにおける収益構造の変化という、相互に作用する3つの動きです。
フィンテック分野でのAI導入は加速しており、関連市場は2024年の141億3,000万ドルから2025年には177億9,000万ドルへ成長すると見込まれています。この変化は、融資、不正検知、顧客エンゲージメントの各分野において、状況により柔軟に対応するリアルタイムのサービスを支えており、こうした機能は消費者向けアプリにますます組み込まれています。
同時に、デジタル決済分野も利用基盤を拡大し続けており、ユーザー数は2024年に30億人を超え、2029年までに世界全体で44億5,000万人を上回ると予測されています。この規模の拡大は、金融取引のスピード、アクセスのしやすさ、利便性に対する期待を変えています。これらは、一般にフィンテックアプリが従来のシステムより優れている領域です。
事業面では、フィンテック企業の収益成長が従来の銀行業を上回っています。予測では、2023年から2028年にかけての年間成長率は15%とされ、従来の金融部門の6%を上回ります。この差は、市場の需要と業務運営の機動性の両方を反映しています。
2025年、フィンテックアプリは金融活動の主要なチャネルになりつつあります。その影響力は取引量だけでなく、金融へのアクセスや関わり方を再定義する点にもあります。 Transform Your Business with the Power of Technology Adopt AI, cloud solutions, and advanced analytics to reimagine your operations and stay ahead of the competition. Let’s future-proof your business together.
フィンテックアプリの主な機能
ほとんどのフィンテックアプリは、使いやすさ、スピード、信頼を軸に設計されています。具体的な機能は決済、融資、資産管理といった分野によって異なりますが、高い性能を持つフィンテック製品を定義する共通の構成要素があります。これらの機能は、ユーザーの期待と業界の発展を推進する技術力の両方を反映しています。
主な機能は次のとおりです:
- スムーズなオンボーディング: デジタルKYC、生体認証、直感的なインターフェースによって口座開設の手続きを効率化し、新規ユーザーの負担を軽減します。
- リアルタイム処理: 即時決済、口座情報の更新、取引通知は、特にモバイルファーストの市場において、フィンテックのユーザー体験の中核を担います。
- データに基づくパーソナライズ: アプリでは、行動データとAIを活用し、個々に合わせた提案、インサイトの提示、定期的な金融操作の自動化を行うことが一般的です。
- 決済と送金の統合: 個人間送金、請求書の支払い、QRコードのスキャン、国際取引に対応し、わずか数回のタップで利用できます。
- セキュリティと不正検知: 生体認証、暗号化、機械学習は、不正アクセスや疑わしい活動からの保護に役立ちます。
- ダッシュボードと分析: 収入、支出、投資、信用スコアを追跡する視覚的なツールにより、ユーザーは十分な情報に基づいて財務上の意思決定を行えます。
- API接続: 多くのフィンテックアプリはオープンバンキングの標準に基づいて構築されており、外部の口座、ウォレット、サードパーティーのサービスとの連携が可能です。
- カスタマーサポートの自動化: アプリ内チャットボット、ナレッジベース、チケット管理システムにより、応答時間を短縮し、大規模なユーザー基盤に合わせたサービスの拡張を支援します。
さらに詳しく: フィンテックの2025年!
金融の未来を形作る15のフィンテックアプリ
Robinhood
10.8百万人のユーザーを抱えるRobinhoodは、個人が公開市場にアクセスする方法を再定義しました。このプラットフォームでは、株式、上場投資信託、暗号資産を手数料無料で取引できます。すっきりとしたインターフェースと迅速なオンボーディングのプロセスは、使いやすさと即時のアクセスを重視する若年層の獲得に貢献しています。Robinhoodの取り組みは、投資分野でロイヤルティを築くうえで、製品のシンプルさと直感的なデザインが持つ影響力を示しています。
Chime
Chimeのユーザー数は2023年に22.3百万人に達し、米国で最も広く利用されているデジタルバンキングアプリの一つとなりました。給与を早期に受け取れる口座への直接入金、月額手数料無料、自動貯蓄機能を提供しています。その魅力は、金融サービスが十分に行き届いていないユーザーやコストに敏感なユーザーにとって、従来の銀行が抱える利用障壁を取り除く点にあります。Chimeの成長は、ユーザーの信頼と運営の透明性を優先するモバイルファーストの金融サービスへの幅広い需要を反映しています。
Revolut
Revolutは複数の地域で38百万人を超えるユーザーにサービスを提供し、海外での支出、通貨両替、資金計画を支援するデジタルバンキングツールを提供しています。複数通貨に対応した口座と組み込み型の決済オプションにより、国境を越えて取引するユーザーにとって、最も包括的なプラットフォームの一つとなっています。Revolutによる保険、暗号資産、トレーディング分野への事業拡大は、フィンテックアプリがライフスタイル上のニーズと金融業務の両方に応えることで、どのように規模を拡大できるかを示しています。
Stripe
Stripeのモバイルアプリは、企業による決済管理、返金処理、残高確認、請求書作成を支援します。同社はアプリ単体のユーザー数を公表していませんが、Stripeは世界のオンライン取引の大きな割合を支えています。モバイルダッシュボードは、事業運営者にキャッシュフローと顧客の活動に関するリアルタイムのインサイトを提供し、プラットフォーム全体を補完します。開発者向けツールとモジュール式APIを重視するStripeは、フィンテックインフラを支える主要企業となっています。
MoneyLion
MoneyLionはダウンロード数が19百万件を超え、モバイルバンキング、信用履歴の構築を支援するローン、投資ツール、金融教育など、一連のサービスを提供しています。そのモデルは、基本機能の無料利用と、パーソナライズされたインサイトやプレミアムサービスを利用できるサブスクリプションプランを組み合わせています。このアプローチにより、MoneyLionは多様な金融ニーズにわたってユーザーの利用を維持しながら、収益源を多様化することができました。
Nubank
2024年第1四半期時点でブラジル、メキシコ、コロンビアに99.3百万人の顧客を抱えるNubankは、ラテンアメリカのデジタル金融を再定義しています。透明性、セキュリティ、規制への適合を重視することで、同地域の従来の銀行に代わる信頼できる選択肢としての地位を築いています。モバイルファーストの銀行サービスは、手数料無料の口座、迅速な送金、財務管理を簡素化するユーザーインターフェースを中心に構築されています。Nubankのリワード制度と継続的な製品更新は、銀行サービスを利用していない層とデジタルに精通したユーザーの双方への普及拡大に貢献しています。Berkshire HathawayやSequoiaなどのグローバル投資家の支援を受ける同社は、フィンテック企業が複雑な規制環境でコンプライアンスを維持しながら、幅広い市場で普及を実現する方法を示しています。
EarnIn
EarnInは、ユーザーがすでに働いて得た賃金の一部を給料日前に受け取れるようにすることで、短期的な資金繰りにおける特定の不足に対応しています。このアプリは利息や固定手数料を請求せず、任意のチップ方式に加えて、即時送金に対するLightning Speed手数料によって運営されています。 このアプローチは、正式な信用審査なしで柔軟性を求めるユーザーに支持される一方、チップと手数料を合算した実質的なコスト構造を巡って議論も引き起こしています。EarnInの急速な普及は、特に時給制で働く人々の間で、収入の変動を平準化するツールへの需要が続いていることを示しています。また、透明性と、代替的な給与アクセスモデルの長期的な持続可能性についても重要な問いを投げかけています。
Stash
Stashは、初心者の投資家に向けて、ロボアドバイザー、証券取引プラットフォーム、デジタル銀行の機能を単一のインターフェースに統合しています。参入障壁を下げるよう設計されたこのアプリは、端株投資、自動ポートフォリオ管理、教育コンテンツを提供し、ユーザーが少額から投資を始められるようにしています。銀行サービスのツールが投資体験を補完することで、Stashは長期的な金融習慣を身につけるユーザー向けのオールインワン金融プラットフォームとして位置づけられています。このプラットフォームの魅力は、利用のしやすさと金融リテラシーを重視する姿勢にあり、従来の投資サービスでは十分な支援を受けられないユーザーの利用につながっています。
PayPal
9,150万人のコアユーザーを擁するPayPalは、デジタル決済分野で最も広く知られたブランドの一つであり続けています。その長年の地位は、規模と進化する能力の両方に支えられています。現在、このプラットフォームは暗号資産取引、個人間送金、後払いサービスに対応し、隣接するフィンテック分野へと領域を広げています。消費者と加盟店の双方から信頼されるPayPalは、セキュリティに関する評価と電子商取引エコシステムへの統合により、競争が激化する中でも存在感を維持してきました。従来の金融ネットワークと新たなデジタルツールをつなぐハイブリッドモデルは、変化する市場に適応する既存事業者に道筋を示しています。
OPay
2018年に設立され、ラゴスを拠点とするOPayは、ナイジェリアのデジタルバンキング分野を代表するフィンテック企業へと成長しました。このプラットフォームは、送金、通話残高やデータ容量のチャージ、キャッシュバック特典、毎日利息が発生する貯蓄商品など、幅広いサービスを提供しています。実物のデビットカードと24時間体制のカスタマーサポートも提供しています。OPayの成功は、インフラの不足と現金中心の経済がデジタルソリューションの機会を生み出す新興市場で、モバイル金融サービスへの需要が高まっていることを示しています。複数のサービスを提供するモデルと現地市場への注力により、地域に根ざしたフィンテック革新の有力な事例となっています。
GooglePay
Google Payは、シンプルなNFCウォレットから、個人間送金、オンライン決済、店頭決済、交通システムとの連携を提供する多機能決済プラットフォームへと進化しました。先進市場と新興市場の双方に展開し、多くの場合、現地の決済の枠組みや銀行規制に適応しています。統一決済インターフェース(UPI)を通じて運営されるインドのような市場では、円滑な銀行連携とキャッシュバック特典により、Google Payが急速に普及しました。より広範なAndroidエコシステムとのつながりも、数百万人のモバイルユーザーにとって標準的な金融基盤としての位置づけを支えています。フィンテック事業者にとってGoogle Payは、規制環境が分散する中で、プラットフォームの統合と現地化戦略がいかに規模拡大を促進できるかを示しています。
AliPay
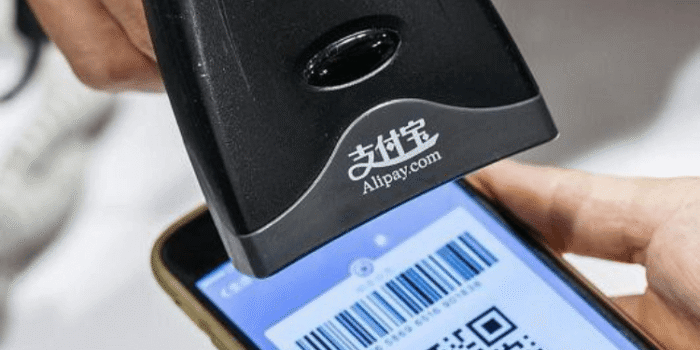
Ant Groupが運営するAlipayは、10億人を超えるユーザーを擁し、世界で最も確固たる地位を築いたデジタルウォレットの一つであり続けています。当初はAlibabaの電子商取引決済向けに設計されたこのプラットフォームは、その後、信用スコアリング、少額融資、資産管理、保険へと事業を拡大しました。Alipayのスーパーアプリモデルでは、ユーザーは単一のインターフェースから幅広い金融サービスや生活関連サービスにアクセスできます。中国での優位性は、実店舗の加盟店との緊密な連携、QRコードの広範な普及、取引時の摩擦を最小限に抑えるクローズドループ型エコシステムに支えられています。Alipayの構造は、組み込み型金融を銀行業以外のさまざまな分野に拡大する方法を示す説得力のある事例です。
Venmo
PayPal傘下のVenmoは、米国で日常的な個人間決済を象徴する文化的な存在となっています。取引フィードや絵文字などのソーシャル機能と、モバイルを中心とした迅速な送金・受取の仕組みを組み合わせています。当初は友人間の送金に限定されていましたが、現在は加盟店決済、デビットカード、さらには暗号資産取引にも対応しています。その成功は、シンプルさ、ネットワーク効果、若年層からの共感に支えられています。Venmoは、特に信頼や親しみやすさが利用行動を左右する市場において、ソーシャルなデザイン要素が金融アプリでのユーザーの関与をいかに高められるかを示す明確な事例です。
UnionPay
中国政府の支援を受けるカード決済ネットワークUnionPayは、実物のカードを大きく超えてサービス領域を拡大しています。現在、モバイルアプリとデジタルウォレットのサービスは、QRコード決済、非接触取引、海外加盟店との連携に対応しています。国内ではAlipayやWeChat Payと競合する一方、UnionPayは国境を越えた取引や農村部の金融包摂において独自の役割を果たしています。そのインフラはアジア全域で広く受け入れられており、欧州やアフリカでも利用が拡大しています。UnionPayの拡大戦略は、従来の金融機関が既存のネットワークと政府との提携を活用し、モバイル中心の潮流にどのように適応できるかを示しています。
ShopeePay
東南アジアの電子商取引プラットフォームShopeeのデジタルウォレット部門であるShopeePayは、アプリ内購入の簡素化、個人間送金の円滑化、QRコードによる実店舗での小売決済の支援を目的に設計されています。スマートフォンの普及とモバイルコマースの成長が続くインドネシア、フィリピン、ベトナムで、特に普及が進んでいます。 Sea Groupは、マーケットプレイスのエコシステムにShopeePayを組み込むことで、購入手続きのコンバージョン率を高め、ユーザー定着率を向上させるクローズドループ環境を構築しました。ShopeePayの成長は、コマースプラットフォームと連携した決済ソリューションが、新たな収益化の道を生み出しながらウォレットの利用を促進できることを示しています。
企業は独自のフィンテックアプリを構築できるのでしょうか?
フィンテックアプリケーションの構築は、もはや大手テクノロジー企業や金融機関だけのものではありません。さまざまな業界の企業が、独自の金融ツールによって新たな収益源を開拓したり、顧客定着率を向上させたりする方法を模索しています。検討すべき主な選択肢は、内製と外部委託の二つです。それぞれ、コスト、スピード、管理の面で異なる影響があります。
内製による開発
フィンテックアプリを社内で開発すれば、製品ロードマップ、アーキテクチャ、統合に関する意思決定を全面的に管理できます。この方法は、強力な技術チームを擁し、技術スタックのすべての層を自社で保有する長期的なビジョンを持つ企業にとって魅力的な選択肢となり得ます。また、社内インフラや独自の業務フローとの整合性をより高めることもできます。
ただし、フィンテック開発にはエンジニアリング人材以上のものが求められます。規制遵守、データセキュリティ、決済ゲートウェイの統合、拡張性の計画には、専門知識が必要になることが少なくありません。多くの企業にとって、社内チームの人材確保、管理、継続的なスキル向上に伴う運用上の負担は、市場投入を遅らせ、プロジェクトのリスクを高める可能性があります。
信頼できるパートナーへの外部委託
品質を維持しながら開発を加速したい組織にとって、専門性の高い技術パートナーへの外部委託は、より現実的な方法となり得ます。
GEM Corporationは、そのようなパートナーの一社です。当社は、小売、製造、物流、医療、金融サービスなど、幅広い業界の企業と協業しています。BFSIは、当社が重点を置く主要分野の一つです。
当社のアプローチは、フィンテック製品のライフサイクルのあらゆる段階でお客様を支援できるよう設計されています。
- 戦略 & コンサルティング:初期段階から、事業の妥当性の明確化、規制遵守義務の評価、製品アーキテクチャの策定を支援します。
- カスタムアプリ開発:当社のチームは、拡張性、パフォーマンス、セキュアなコーディング基準を重視し、モバイルファーストかつクラウドネイティブなフィンテックアプリケーションを構築します。
- テスト & 品質保証:自動化テストやエンドツーエンドのアプリケーションテストなどのサービスを通じて、技術スタックのすべての層における安定性の確保を支援します。
- クラウドエンジニアリング:インフラの構築から移行まで、フィンテック特有のパフォーマンスおよびセキュリティ要件に適合したクラウド環境を設計します。
- データ & AI:不正検知モデルやリアルタイムのパーソナライゼーションエンジンなどを通じて、より良い意思決定につながるデータプラットフォームの構築を支援します。
世界各地で300件を超えるプロジェクトを成功に導いてきた当社は、フィンテック製品の開発・提供を左右する技術環境と規制環境の両方を理解しています。当社は、お客様がレジリエンスと拡張性を備え、規制に準拠した金融ソリューションを市場に投入できるよう支援することに尽力する戦略的パートナーです。
内製と外部委託のどちらを選ぶかは、多くの場合、時間、専門性、長期的なビジョンによって決まります。専任のフィンテックチームを持たない企業にとって、GEMとの協業は、国境を越えたサービス提供モデル、豊富な業界経験、測定可能な成果への取り組みに支えられた、信頼できる実行への道筋となります。 Bring your ideas to life faster than ever before Our agile solutions streamline workflows and cut time-to-market, helping you launch innovations quickly and confidently.
要点
フィンテックアプリの構築には、明確な戦略、分野固有の知識、そして規制遵守とユーザーの期待への慎重なすり合わせが求められます。成熟したデジタル能力を持つ企業は内製を選ぶ一方、専門知識を活用し、開発・提供を加速するために外部パートナーを選ぶ企業もあります。どの方法を選んでも、基本となる要素は変わりません。明確な事業の妥当性、強固な技術基盤、そして金融エコシステムに対応する能力です。フィンテックが進化し続ける中、精度高く実行する能力が、優れたアプリとその他のアプリを分けることになるでしょう。
適切な技術面および戦略面の支援を受けながら、貴社がフィンテックアプリ開発にどのように取り組めるかについてご相談されたい場合は、当社までお問い合わせください。


