



銀行業界のエージェンティックAIは試験導入の段階を超え、人間が確認すべき問題を検知するシステムから、自ら調査し、判断し、対応を完結するシステムへと進化しています。銀行にとって、この変化は不正対策とAML業務、与信判断、顧客サービスに同時に関わります。そして、AI技術と銀行が事業を営むうえで直面する規制の実情の両方を理解するパートナーが、エージェントを基幹システムに組み込むよう設計して初めて、成果につながります。
本記事では、銀行業界のエージェンティックAIが、不正検知、AML調査、KYCオンボーディング、顧客サービスをどのように変革しているかを解説します。また、銀行がエージェンティックAIを責任ある形で導入するために必要な要件と、GEM Corporationが金融機関におけるこれらの機能の試験導入から本番運用への移行をどのように支援するかについても検討します。
1. 銀行業界のエージェンティックAIは、試験導入の是非を問う段階を超えた
過去2年間、ほとんどの銀行内で問われていたのは、そもそも生成AIが、規制対象となる顧客対応業務に適しているのかという点でした。この問いには、おおむね答えが出ています。Cambridgeの2026年版世界金融サービスAIレポートによると、エージェンティックAIはすでに調査対象の金融機関の52%で実際に活用されており、23%は、より進んだ規模拡大または変革の段階にあります。Accenture(2026)によると、2026年までにエージェンティックAIは初期の規模拡大を伴う導入段階を超え、銀行業界全体でさらに広く採用されると予想されています。
この変化を支える経済的効果は見過ごせません。McKinseyも2026年版世界銀行業界年次レビューで、 エージェンティックAIの広範な導入により、技術投資の増加を考慮しても、銀行の純営業費用を15–20%削減できる可能性があると述べています。しかし、試験導入を企業全体の価値につなげることは、依然として困難です。現在、組織の約80%が少なくとも一つの業務機能で生成AIを利用しているものの、多くの組織は、最終利益への測定可能な影響がほとんどないと報告しています。銀行業界では、課題がAIモデルそのものにあることはまれです。あらゆる判断で監査可能性と規制遵守が求められるなか、ガバナンスが適用されたワークフロー、企業データ、業務上不可欠なシステムにエージェントを統合することが課題なのです。
特に銀行・金融サービスでは、この隔たりは他の多くの業界以上に重要です。銀行のAIエージェントは、単に文書を要約しているわけではありません。取引の保留を開始したり、不正案件を終結させたり、融資書類の処理を次の段階へ進めたりすることが多く、こうした行為は規制対応と顧客に直接影響します。まさにこのような環境で、経験豊富なAIエンジニアリングパートナーの真価が発揮されます。
2. 銀行業界のエージェンティックAIがすでに成果を変えている領域
数日かかるAML調査を数分に短縮
AML調査は、銀行業界におけるエージェンティックAIの活用事例のなかでも、特に成熟した分野です。銀行業界のエージェンティックAIにより、コンプライアンスチームは規制上の監督を維持しながら、証拠収集を自動化し、高リスクのアラートを優先し、手作業による調査の負担を軽減できます。 従来の取引モニタリングシステムは、極めて大量の誤検知を発生させます。通常、アラートの90–95%は追加対応が不要であり、調査担当者は実際のリスクを分析するよりも、情報収集に多くの時間を費やさざるを得ません。一方、国連薬物犯罪事務所(UNODC)は、世界全体で毎年およそ US$2 trillionの不正収益が資金洗浄されていると推計しており、金融犯罪の規模とコンプライアンスチームにかかる業務負担の両方を浮き彫りにしています。
関連事例:National Australia Bank – オンボーディングを迅速化するAI活用型顧客インテリジェンス(オーストラリア)
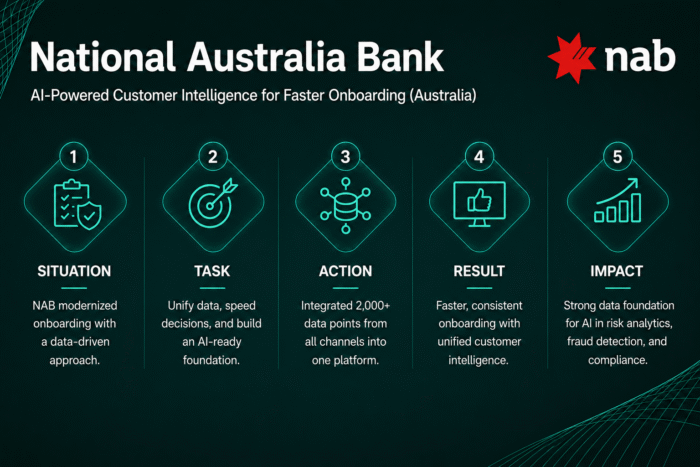
状況:National Australia Bank(NAB)は、顧客オンボーディング体験を刷新するとともに、より統合的でデータに基づくアプローチにより、全社的な意思決定を改善しようとしていました。
課題:同行は、複数チャネルにわたる顧客データを統合し、オンボーディングと意思決定を迅速化するとともに、AIを活用したリスク分析とコンプライアンスのための拡張可能な基盤を構築することを目指しました。
施策:Fujitsuによると、NABはCustomer Brainプラットフォームを導入し、デジタルバンキング、支店網、コンタクトセンターの2,000を超える顧客データポイントを単一のインテリジェンスプラットフォームに統合しました。これにより、AIによる顧客インサイト、リアルタイムの意思決定、よりシームレスなオンボーディング体験が実現しました。
成果:この取り組みにより、より一貫した顧客体験が実現し、統合された顧客インテリジェンスを通じて、オンボーディングに関する判断をより迅速に、より充実した情報に基づいて行えるようになりました。また、リスク分析、不正検知、規制遵守などの領域にAIを拡大するための堅牢なデータ基盤も整いました。
KYCと融資審査を一貫した自動処理プロセスへ転換
銀行業務におけるエージェンティックAIのもう一つの高付加価値な用途が、KYCオンボーディングと与信判断です。分断されたシステム間で書類を手作業で移動する代わりに、銀行業務におけるエージェンティックAIは、本人確認、AMLスクリーニング、内部ポリシーの確認、融資審査のワークフローをエンドツーエンドで統括します。McKinseyが金融犯罪対策のコンプライアンスをエージェンティックAIの活用で最も高い可能性を持つユースケースの一つ と位置づける理由は、従来のKYC/AMLへの投資が増え続けているにもかかわらず、それに見合う検知精度の向上が見られないためです。同社はInterpolを引用し、一部の先進市場で2015年から2022年にかけてKYC/AML支出が増加したにもかかわらず、金融業界は依然として世界の金融犯罪に伴う資金の流れの約2%しか検知できていないと指摘しています。この期間の年間支出増加率は最大10%に達しました。
関連事例:UI Bank – 継続的なリスクモニタリングによるKYCの近代化(日本)
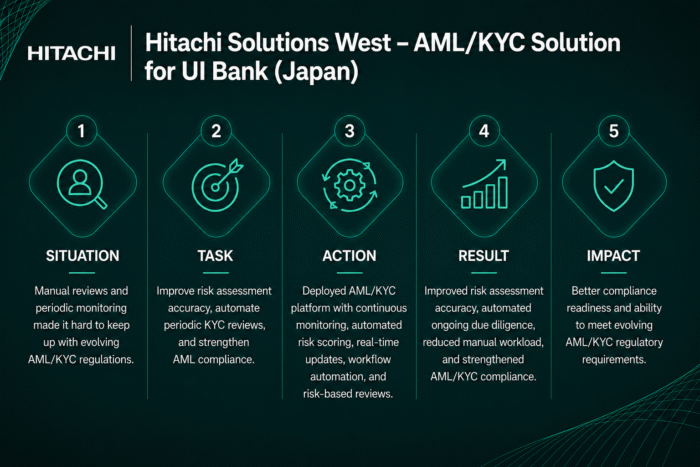
状況:Hitachi Solutions Westは、UI Bankを含む日本の複数の金融機関にAML/KYCソリューションを導入しました。同行の継続的な顧客デューデリジェンスのプロセスは、手作業による審査と 定期的なモニタリングに大きく依存しており、変化する規制要件への対応がますます難しくなっていました。
課題:UI Bankは、顧客リスク評価の精度向上、定期的なKYC審査の自動化、そして厳格化が進む日本のAML規制へのコンプライアンス強化を目指しました。
施策:Hitachi Solutions Westは、継続的な顧客モニタリング、自動リスクスコアリング、リアルタイムの顧客情報更新、KYCライフサイクル全体にわたるワークフローの自動化、固定周期の定期審査に代わるリスクベースの審査スケジュール設定を備えたAML/KYCプラットフォームを導入しました。
成果:このソリューションにより、顧客リスク評価の精度が向上し、継続的な顧客デューデリジェンスが大幅に自動化され、コンプライアンス部門の手作業の負担が軽減されました。また、変化するAMLおよびKYCの規制要件に対応する同行の能力も強化されました。
3. モデルではなくエンジニアリングが決める理由: エージェンティックAIが機能するかどうか
現在、ほぼすべての大手銀行が、同等水準の最先端AIモデルを利用できます。 エージェンティックAIを拡大できる金融機関と、いつまでも実証段階にとどまる金融機関を分けるのは、モデルを取り巻くエンジニアリング層です。コアバンキングプラットフォームにどう接続するか、どう監視するか、そしてコンプライアンス、リスク、顧客サービスの各チームがすでに利用しているワークフローにどれだけ円滑に組み込めるかが鍵となります。
この領域でGEM Corporationは、モデルベンダーではなく、銀行のエージェンティックAIを支えるエンジニアリングパートナーとして、明確な立ち位置を定めています。銀行が必要としているのは、独立したAIツールをもう一つ追加することではありません。次のことを実現できるエンジニアリングチームです。
- 職員が新たに習得しなければならない別のインターフェースを提供するのではなく、エージェンティックなワークフローをコアバンキング、CRM、ケース管理システムに直接組み込みます。
- KYC書類、本人確認、明細書処理にドキュメントAIとコンピュータービジョンを適用し、非構造化された受付情報を、エージェントが処理に利用できる構造化された監査可能なデータに変換します。
- 自然言語処理と対話型AIを活用し、顧客からの問い合わせ、異議申し立て、サービス依頼を、完全自動化や担当者への引き継ぎなど、適切な解決経路へ振り分けます。
- ハイパーオートメーションとローコード/ノーコードツールによってエージェントのワークフローをオーケストレーションし、コンプライアンスおよびリスクの各チームが、長い開発待ちの列に並ぶことなくルールやしきい値を調整できるようにします。
- ServiceNowのようなワークフロープラットフォームのエコシステムでケース管理やITサービス運用を行う銀行に向けて、そのプラットフォーム上に自動化層を構築します。
GEM自身が手がけた導入プロジェクトでは、このエンジニアリングを優先するアプローチにより、手作業または半自動のプロセスからエージェンティックなワークフローへ移行する企業顧客において、運用コスト50%削減、導入期間40%短縮、生産性2.5×向上を実現しました。これは、銀行が現在、不正検知、AMLコンプライアンス、顧客オンボーディングで目指している改善と同種のものです。これらの数値は、GEMの銀行変革プロジェクト全体で達成された平均的な成果を示しています。
実際の導入事例とビジネス成果については、こちらをご覧ください。 GEMのAI活用型バンキング事例集のすべて
4. ガバナンスは後付けではなく前提条件
銀行のエージェンティックAIは、単に提案するだけでなく行動するため、従来世代のAIツールよりも高い水準のガバナンスが求められます。規制当局の期待も、技術そのものと同じ速さで高まっています。EU AI Actに基づく高リスクAIシステムに対する義務の大半は、2026年8月2日から適用が始まります。一方、Colorado AI Actは2026年6月30日に施行され、高リスクAIシステムに対するガバナンスと透明性の要件を導入しました。金融分野でも、FINRAの2026年年次規制監督報告書は同様に、企業がAIの利用箇所を説明し、モデルの出力を検証・テストし、適切な監視および監督の統制を維持できる必要があると強調しています
銀行における、妥当性を説明できるエージェンティックAIプログラムは、実証が成功してから追加するのではなく、最初から設計に組み込むべき3つのエンジニアリング上の原則に基づきます。
- 監査可能性:最終出力だけでなく、エージェントによるすべての判断と、その根拠となるデータを追跡できなければなりません。
- リアルタイム監視:エージェントが意図された範囲内で動作しているかを把握でき、範囲を逸脱した瞬間に介入できる必要があります。
- リスクに応じた監督:一つのガバナンスモデルを一律に適用するのではなく、与信やAMLの判断には、リスクの低い顧客サービス業務よりも厳格な人による確認を設けます。
GEMが銀行顧客向けのエージェンティックAI導入を、概念実証の取り組みではなくエンジニアリングの専門領域として扱う理由もここにあります。エージェントの監査可能性と説明可能性を確保するアーキテクチャは、規制当局から証拠を求められてから後付けするのではなく、エージェントを有用なものにするワークフローと同時に構築しなければなりません。
次のテーマに関する明確な指針をご覧ください: 企業のための責任あるAIガバナンスフレームワークの構築
5. 実証から本番運用へ:銀行のリーダーが着手すべきこと
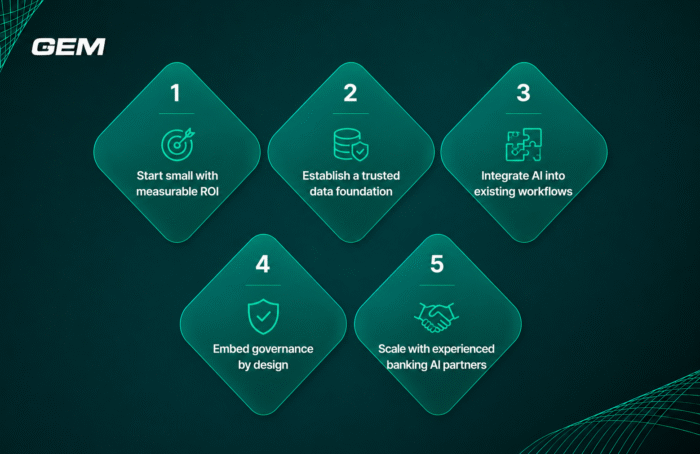
銀行のエージェンティックAIを実証段階から先へ進める金融機関は、どのユースケースから始めるかにかかわらず、概ね同じ手順を踏んでいます。
- 測定可能で範囲が明確なワークフローを一つ選びます。AMLアラートのトリアージやKYCオンボーディングは、ROIを定量化しやすいため、一般的な出発点です。
- エージェントを2つ目のワークフローへ拡大する前に、基盤となるデータを整備し、一貫した構造に統一します。
- コンプライアンス、リスク、顧客サービスの各チームがすでに日常的に利用しているシステム内にエージェントを組み込みます。新たなログインが必要になるところで、導入は静かに行き詰まります。
- 与信判断のような、より重大な結果を伴うワークフローへ拡大する際に手戻りが生じないよう、初日から監査可能性と監視をアーキテクチャに組み込みます。
- エージェントを汎用的なAIプロジェクトとして扱うのではなく、規制対象の金融ワークフローで同様の取り組みを実施した経験のあるエンジニアリングパートナーを迎えます。
2026年の銀行および金融サービスのリーダーにとって、エージェンティックAIが機能するかどうかは、もはや問うべきことではありません。導入データがすでにその答えを示しています。 真に問われているのは、それを安全に拡張するためのエンジニアリング、データ、ガバナンスの基盤が整っているか、そして誰がその基盤を構築しているかです。
GEM Corporation – 信頼できるエージェンティックエンジニアリングパートナー
GEM Corporationは、ベトナムを拠点とするAIエンジニアリングパートナーです。銀行・金融サービスを含む幅広い業界で、拡張性と成果を重視したエージェンティックAIおよび自動化の導入を実現してきた確かな実績があります。2014年以来、長期的な価値を生み出すために設計された高性能な技術ソリューションにより、日本、APAC、欧州の企業を支援してきました。
当社のAIエンジニアリングサービスは、銀行業務におけるエージェンティックAIに特化しており、金融機関がAML、KYC、融資、不正検知、顧客対応の各領域で、安全性、ガバナンス、拡張性を備えたAIエージェントを導入できるよう支援します。AI、自動化、ServiceNowの認定スペシャリストを含む400名以上のIT専門家を擁し、金融機関が手作業に依存したサイロ化されたコンプライアンスや顧客対応のワークフローから、体系的で監査可能なエージェンティック運用へ移行できるよう支援しています。AML調査の迅速化、KYCオンボーディングの効率化、顧客対応の改善など、どのような目標に対しても、深い技術力と規律ある遂行体制で全工程を支えます。
銀行・金融サービス向けのGEMの提供能力は、ワークフロー設計、プラットフォーム統合、ガバナンスに基づく展開を含め、エージェンティックAIの導入全体を網羅しています。KYCと本人確認のためのドキュメントAIおよびコンピュータービジョンのパイプライン、顧客対応のためのNLPおよび対話型AI、さらにコンプライアンス部門やリスク管理部門がエンジニアリングのバックログの消化を待たずにエージェントのロジックを調整できるようにするハイパーオートメーションとローコードオーケストレーションを構築します。
ISO/IEC 27001:2022、ISO 9001:2015、CMMI Level 3の認証取得企業であり、ISTQB Gold Partnerでもある当社は、エンタープライズ水準のプロセス管理と測定可能な成果への取り組みをもって、銀行業務におけるエージェンティックAIプロジェクトに臨みます。手作業または半自動のプロセスからエージェンティックワークフローへ移行する企業のお客様に対し、運用コスト50%削減、導入期間40%短縮、生産性2.5×向上を実現します。
お客様は技術的な構築だけでなく、明確な方針、導入・定着、プラットフォームの長期的な持続可能性を実現する当社の進め方も評価しています。
Where is agentic AI already delivering measurable results in financial services?
The clearest results so far are in AML and fraud investigation, where agentic AI compresses case review from days to minutes and cuts false positives, and in KYC/onboarding, where agents pre-screen and prepare files before a human underwriter is involved.
Why does agentic AI in banking need to be engineered, not just deployed off the shelf?
Because banking agents act on regulated processes with real financial and compliance consequences, they need to be embedded into core banking, KYC, and case-management systems, monitored in real time, and built with auditability from the start - work that requires dedicated AI engineering, not a generic chatbot integration.
What role does GEM Corporation play in agentic AI adoption for banks?
GEM Corporation acts as the AI engineering partner that builds and integrates agentic workflows into a bank's existing systems - combining document AI, computer vision, NLP, hyperautomation, and low-code orchestration so agents fit into how compliance, risk, and servicing teams already work.
How should a bank choose its first agentic AI use case?
Start with a single, well-bounded, measurable workflow - AML alert triage and KYC onboarding are the most common starting points - build on clean data, embed the agent into existing systems, and prove auditable results before expanding to higher-stakes workflows like credit decisioning.


